Domain büro-kaffee.de kaufen?
Wir ziehen mit dem Projekt
büro-kaffee.de um.
Sind Sie am Kauf der Domain
büro-kaffee.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büro-kaffee.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Keppeler, Toni: KaffeeKaffee , Eine Geschichte von Genuss und Gewalt , Sonstige > Motorkühlung , Erscheinungsjahr: 20230719, Produktform: Kartoniert, Autoren: Keppeler, Toni~Nadolski, Laura~Romero, Cecibel, Seitenzahl/Blattzahl: 272, Keyword: Abholzung des Regenwalds; Alkaloide; Alltagsdrogen; Anbaugebiet; Arabica; Armut; Bio; Café; Ceylon; Coffee-Table Book; El Salvador; Fair-Trade; Genussmittel; Guatemala; Haiti; Industrialisierung; Kaffeeanbau; Kaffeebauern; Kaffeebuch; Kaffeeexperte; Kaffeeexpertin; Kaffeegeschmack; Kaffeehäuser; Kaffeemarkt; Kaffeeplantage; Kaffeeproduktion; Kaffeeproduzent; Kaffeerost; Kaffeesorten; Kaffeeverkoster; Kahlschlag; Kapitalismus; Karibik; Klimaerhitzung; Klimaerwärmung; Klimaforschung; Klimawandel; Koffein; Kolonialisierung; Kolonialismus; Kolonialmächte; Kolonialware; Kolonisation; Kolonisierung; Kolumbien; Lateinamerika; Latinomedia; Leistungsgesellschaft; Neokolonialismus; Nicaragua, Fachschema: Asien~Amerika (Erdteil) / Lateinamerika~Lateinamerika~Fünfzehntes Jahrhundert~Gewalt~Kapitalismus~Spätkapitalismus~Imperialismus~Kolonialgeschichte~Kolonialismus~Sklaverei~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Klimawandel - Treibhauseffekt~Treibhauseffekt, Fachkategorie: Gewalt in der Gesellschaft~Kapitalismus~Kolonialismus und Imperialismus~Sklaverei und Abschaffung der Sklaverei~Umweltschutz, Nachhaltigkeit~Klimawandel~Nachhaltige Landwirtschaft, Region: Europa~Asien~Afrika~Süd- und Zentralamerika (inklusive Mexiko), Lateinamerika, Zeitraum: 15. Jahrhundert (1400 bis 1499 n. Chr.)~1500 bis heute, Thema: Auseinandersetzen, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Tea and coffee, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rotpunktverlag, Verlag: Rotpunktverlag, Verlag: Rotpunktverlag, Länge: 203, Breite: 136, Höhe: 24, Gewicht: 385, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783039730100, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 288962528,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaffee- und Dessertbestelltheke mit KaffeemaschineÖffne die Türen deines eigenen kleinen Cafés! Die Kaffee- und Dessertbestell-Theke mit Kaffeemaschine lädt Kinder zu spannenden Rollenspielen ein, bei denen sie sich als Servicekraft, Cafébesitzer oder Gast ausprobieren können. Mit dem detailreichen Set können die Kleinen ihre eigenen Café-Geschichten erfinden. Das Spielset mit Kaffeemaschine und Desserttheke macht das Spielerlebnis noch realistischer, während die Kinder ihrer Fantasie kreativ freien Lauf lassen können. Produkteigenschaften Produktkategorie: Rollenspiel / Küchenspielzeug Typ: Café- und Dessertbestell-Theke Lieferumfang: Spielzeug-Kaffeemaschine und Zubehör Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Café-Rollenspiel Fördert folgende Fähigkeiten: Kommunikation, Kreativität, Vorstellungskraft, soziale Kompetenzen, Feinmotorik Weitere wichtige Merkmale: realitätsnahes Design, Gastronomie-Rollenspiel, kreatives Geschichtenerzählen Detaillierte Produktbeschreibung Die Kaffee- und Dessertbestell-Theke mit Kaffeemaschine ist die perfekte Wahl für Kinder, die gerne Rollenspiele spielen, sich Bedienungssituationen ausdenken und die Welt der Erwachsenen nachahmen. Mit dem Spielset können Kinder ihr eigenes Café einrichten, in dem sie Gäste empfangen, Bestellungen aufnehmen und leckere Desserts anbieten. Die Kaffeemaschine und die verschiedenen Zubehörteile machen das Spiel noch realistischer, sodass sich die Kinder ganz leicht in die Rolle eines kleinen Barista hineinversetzen können. Beim Rollenspiel werden die Kommunikationsfähigkeit, die Kreativität und die Kooperationsbereitschaft gefördert. Die Kinder können grundlegende soziale Situationen kennenlernen, während sie eigene Geschichten erfinden und unterschiedliche Rollen ausprobieren. Das Café-Rollenspiel ist außerdem eine tolle Möglichkeit für Kinder, Alltagssituationen spielerisch zu verarbeiten. Gleichzeitig stärkt es ihre Selbstständigkeit und ihr problemlösendes Denken. Für wen ist das Produkt geeignet? Die Kaffee- und Dessertbestell-Theke mit Kaffeemaschine wird ab 3 Jahren empfohlen – für alle Kinder, die Küchenspielzeug, Gastronomie-Rollenspiele und das Ausdenken kreativer Geschichten lieben. Eine großartige Geschenkidee für kleine Baristas und alle Kinder, die gerne Bedienungs- und Servierspiele spielen. Verpackungsgröße: 15 × 35 × 20,5 cm12,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
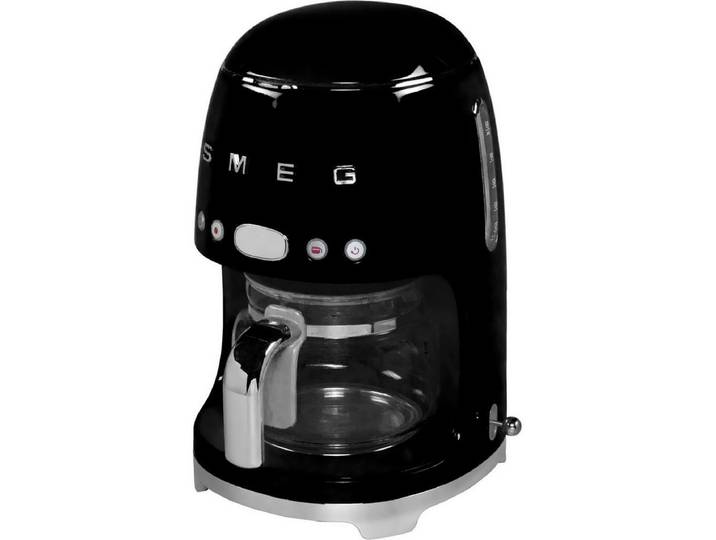
Smeg Kaffee- /Teestation DCF02BLEU Filter-KaffeemaschineSmeg Kaffee- /Teestation DCF02BLEU Filter-Kaffeemaschine. Farbe & Material Farbe , schwarz, Hinweise WEEE-Reg.-Nr. DE , 40725385, Produktdetails Modellbezeichnung , DCF02BLEU Filter-Kaffeemaschine, Material:Farbe schwarz152,28 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Bonamat Kaffeemaschine 2,20 l Airport Kaffee /Bravilor Bonamat Kaffeemaschine RLX 76 > mit integriertem Heißwassergerät > mit Wasseranschluss > Ausführung für Airpot > ausgestattet mit Digitaldisplay, Tipptasten für unterschiedliche Brühmengen, Entkalkungsanzeige, akustischem Signal bei Brühende, CN2349,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **


Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
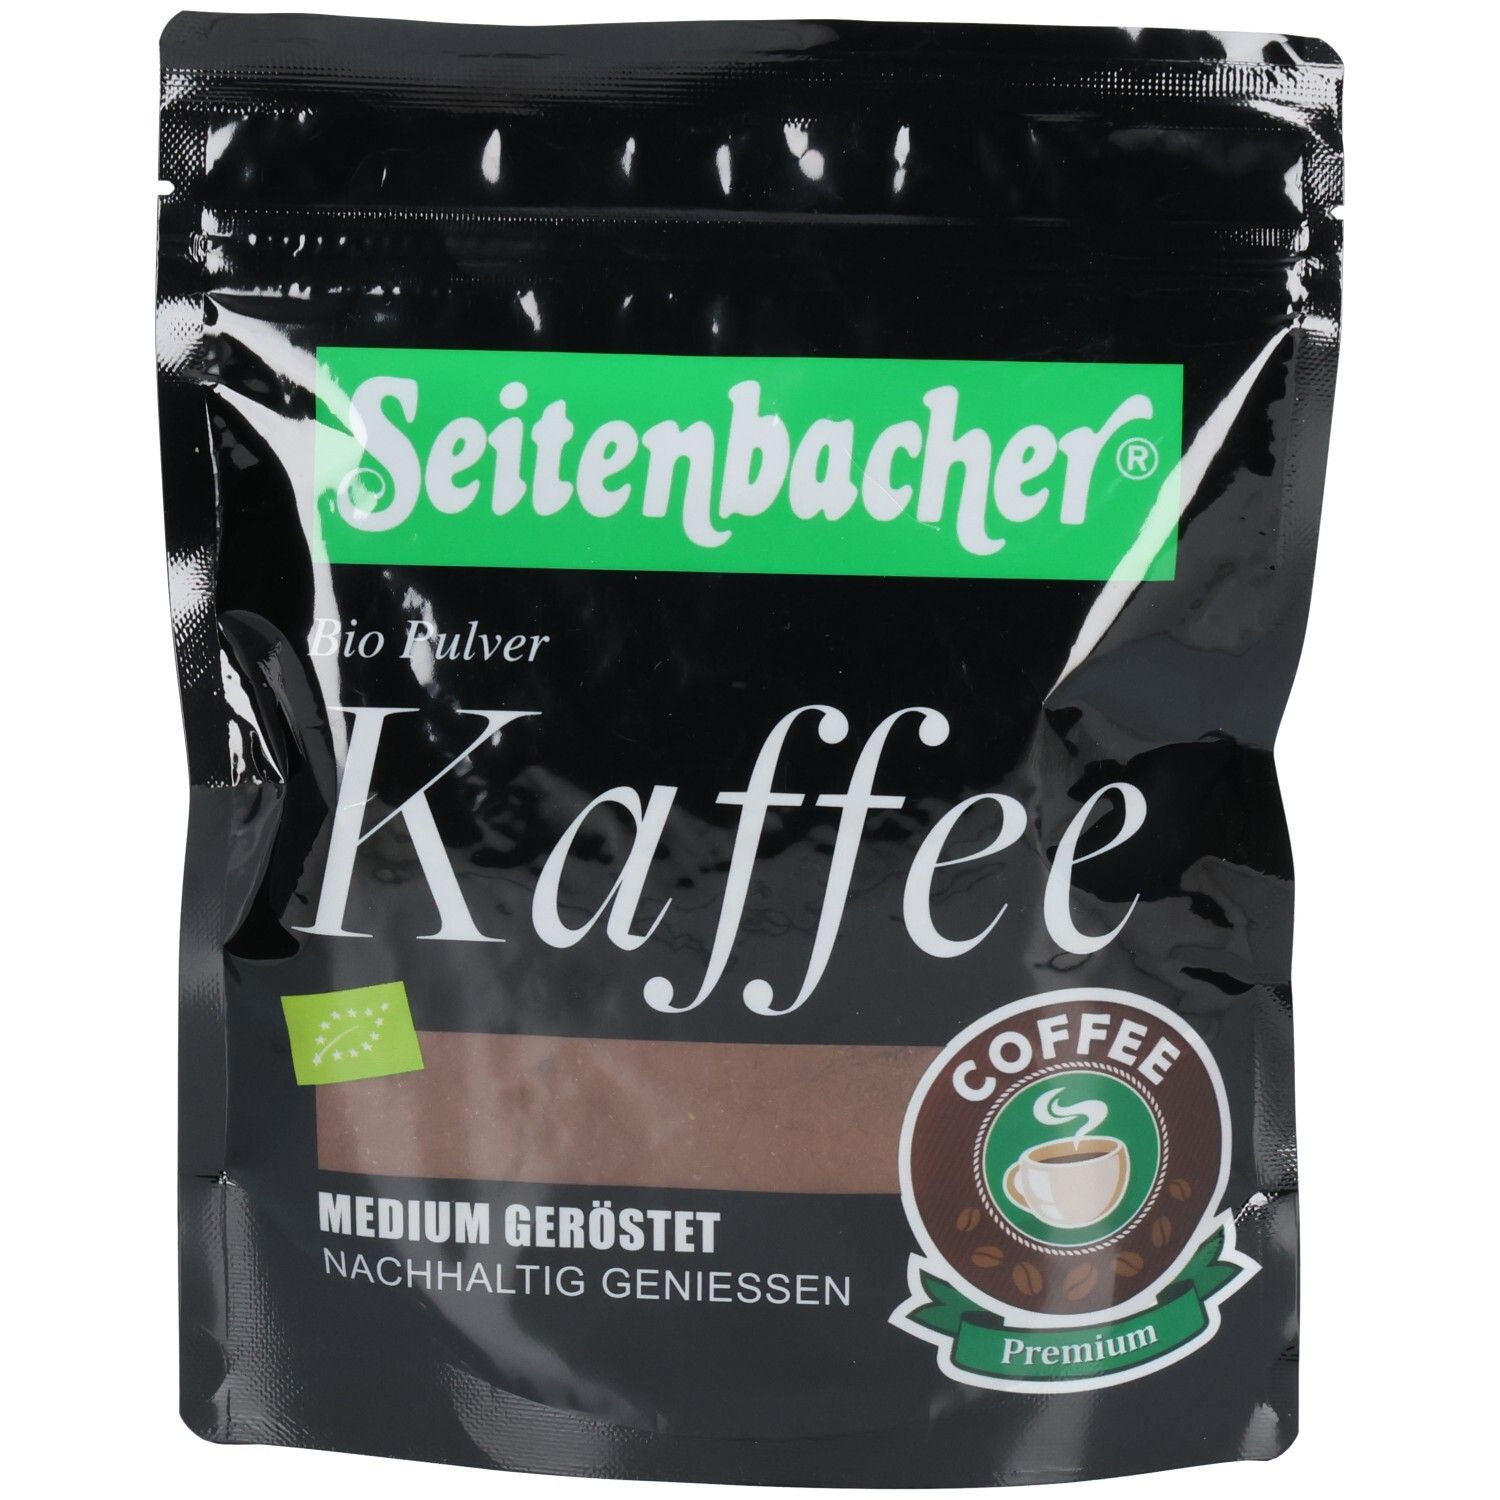
Seitenbacher Bio Kaffee gemahlen, 100% Arabica 200 g KaffeepulverBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Seitenbacher BIO Hochland KAFFEE gemahlen Medium stark. Zutaten: Bio Kaffee Verzehrempfehlung: für Filterkaffee für Frenchpress für Vakuumverfahren Aufbewahrungs- und Verwendungshinweis: Bitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Vor Wärme und Licht geschützt und trocken aufbewahren. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 200 g Herstellerdaten: Seitenbacher Vertriebs-GmbH Siemensstr. 14 D-74722 Buchen im Odenwald Tel: 06281-3066, Fax: 06281-9355 E-Mail: mail@seitenbacher.de4,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
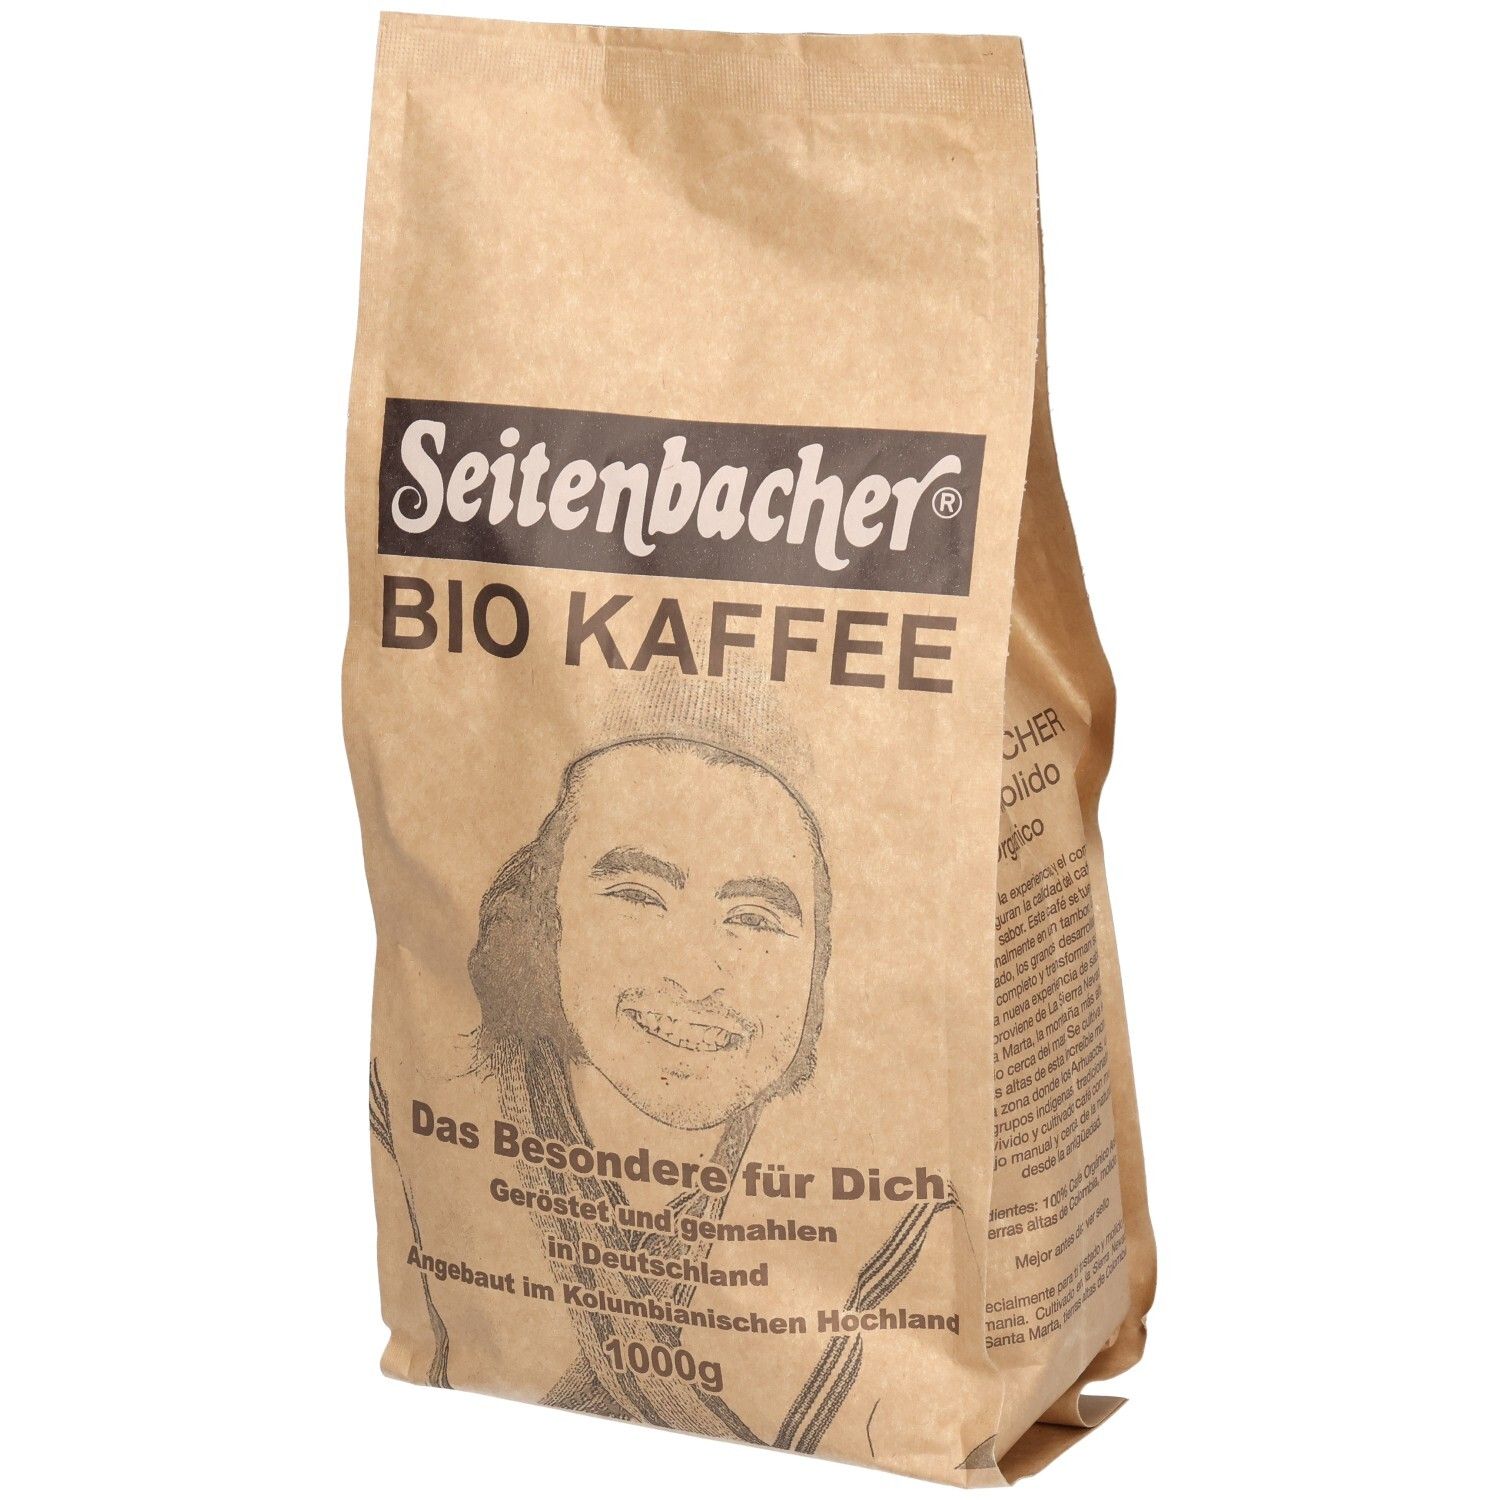
Seitenbacher Bio Kaffee gemahlen, 100% Arabica 1000 g KaffeepulverBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Seitenbacher BIO KAFFEE gemahlen Dieser Kaffee wird seit Generationen vom Stamm der Indigo traditionell wild im Dschungel gepflückt. Hierdurch entwickelt der Kaffee im Vergleich zum herkömmlichen Plantagenanbau sein besonderes Aroma. Mit Hilfe unseres kolumbianischen Mitarbeiters möchten wir hierbei nicht nur einen besonderen Kaffee anbieten, sondern auch den Urstamm in Kolumbien schützen und fördern. Sorgsamkeit, Erfahrung und unser fairer Handel sorgen für beste Kaffeequalität, die man schmeckt. Dieser Kaffee wird traditionell in einer Trommel geröstet. Hierdurch entfalten die Bohnen ihr volles Aroma und verwandeln Ihren Kaffee zu einem neuen Geschmackserlebnis. geröstet und gemahlen in Deutschland angebaut im Kolumbianischen Hochland Zutaten: 100% Arabica Hochland Bio Kaffee aus Kolumbien, gemahlen Öko-Kontrollstelle: DE-ÖKO-006 Kolumbianische Landwirtschaft Verzehrempfehlung: Keine besonderen Verzehrhinweise. Hinweis: Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 1000 g Herstellerdaten: Seitenbacher Vertriebs-GmbH Siemensstr. 14 D-74722 Buchen im Odenwald22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keppeler, Toni: KaffeeKaffee , Eine Geschichte von Genuss und Gewalt , Sonstige > Motorkühlung , Erscheinungsjahr: 20230719, Produktform: Kartoniert, Autoren: Keppeler, Toni~Nadolski, Laura~Romero, Cecibel, Seitenzahl/Blattzahl: 272, Keyword: Abholzung des Regenwalds; Alkaloide; Alltagsdrogen; Anbaugebiet; Arabica; Armut; Bio; Café; Ceylon; Coffee-Table Book; El Salvador; Fair-Trade; Genussmittel; Guatemala; Haiti; Industrialisierung; Kaffeeanbau; Kaffeebauern; Kaffeebuch; Kaffeeexperte; Kaffeeexpertin; Kaffeegeschmack; Kaffeehäuser; Kaffeemarkt; Kaffeeplantage; Kaffeeproduktion; Kaffeeproduzent; Kaffeerost; Kaffeesorten; Kaffeeverkoster; Kahlschlag; Kapitalismus; Karibik; Klimaerhitzung; Klimaerwärmung; Klimaforschung; Klimawandel; Koffein; Kolonialisierung; Kolonialismus; Kolonialmächte; Kolonialware; Kolonisation; Kolonisierung; Kolumbien; Lateinamerika; Latinomedia; Leistungsgesellschaft; Neokolonialismus; Nicaragua, Fachschema: Asien~Amerika (Erdteil) / Lateinamerika~Lateinamerika~Fünfzehntes Jahrhundert~Gewalt~Kapitalismus~Spätkapitalismus~Imperialismus~Kolonialgeschichte~Kolonialismus~Sklaverei~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Klimawandel - Treibhauseffekt~Treibhauseffekt, Fachkategorie: Gewalt in der Gesellschaft~Kapitalismus~Kolonialismus und Imperialismus~Sklaverei und Abschaffung der Sklaverei~Umweltschutz, Nachhaltigkeit~Klimawandel~Nachhaltige Landwirtschaft, Region: Europa~Asien~Afrika~Süd- und Zentralamerika (inklusive Mexiko), Lateinamerika, Zeitraum: 15. Jahrhundert (1400 bis 1499 n. Chr.)~1500 bis heute, Thema: Auseinandersetzen, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Tea and coffee, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rotpunktverlag, Verlag: Rotpunktverlag, Verlag: Rotpunktverlag, Länge: 203, Breite: 136, Höhe: 24, Gewicht: 385, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783039730100, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 288962528,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaffee- und Dessertbestelltheke mit KaffeemaschineÖffne die Türen deines eigenen kleinen Cafés! Die Kaffee- und Dessertbestell-Theke mit Kaffeemaschine lädt Kinder zu spannenden Rollenspielen ein, bei denen sie sich als Servicekraft, Cafébesitzer oder Gast ausprobieren können. Mit dem detailreichen Set können die Kleinen ihre eigenen Café-Geschichten erfinden. Das Spielset mit Kaffeemaschine und Desserttheke macht das Spielerlebnis noch realistischer, während die Kinder ihrer Fantasie kreativ freien Lauf lassen können. Produkteigenschaften Produktkategorie: Rollenspiel / Küchenspielzeug Typ: Café- und Dessertbestell-Theke Lieferumfang: Spielzeug-Kaffeemaschine und Zubehör Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Café-Rollenspiel Fördert folgende Fähigkeiten: Kommunikation, Kreativität, Vorstellungskraft, soziale Kompetenzen, Feinmotorik Weitere wichtige Merkmale: realitätsnahes Design, Gastronomie-Rollenspiel, kreatives Geschichtenerzählen Detaillierte Produktbeschreibung Die Kaffee- und Dessertbestell-Theke mit Kaffeemaschine ist die perfekte Wahl für Kinder, die gerne Rollenspiele spielen, sich Bedienungssituationen ausdenken und die Welt der Erwachsenen nachahmen. Mit dem Spielset können Kinder ihr eigenes Café einrichten, in dem sie Gäste empfangen, Bestellungen aufnehmen und leckere Desserts anbieten. Die Kaffeemaschine und die verschiedenen Zubehörteile machen das Spiel noch realistischer, sodass sich die Kinder ganz leicht in die Rolle eines kleinen Barista hineinversetzen können. Beim Rollenspiel werden die Kommunikationsfähigkeit, die Kreativität und die Kooperationsbereitschaft gefördert. Die Kinder können grundlegende soziale Situationen kennenlernen, während sie eigene Geschichten erfinden und unterschiedliche Rollen ausprobieren. Das Café-Rollenspiel ist außerdem eine tolle Möglichkeit für Kinder, Alltagssituationen spielerisch zu verarbeiten. Gleichzeitig stärkt es ihre Selbstständigkeit und ihr problemlösendes Denken. Für wen ist das Produkt geeignet? Die Kaffee- und Dessertbestell-Theke mit Kaffeemaschine wird ab 3 Jahren empfohlen – für alle Kinder, die Küchenspielzeug, Gastronomie-Rollenspiele und das Ausdenken kreativer Geschichten lieben. Eine großartige Geschenkidee für kleine Baristas und alle Kinder, die gerne Bedienungs- und Servierspiele spielen. Verpackungsgröße: 15 × 35 × 20,5 cm12,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
Smeg Kaffee- /Teestation DCF02BLEU Filter-KaffeemaschineSmeg Kaffee- /Teestation DCF02BLEU Filter-Kaffeemaschine. Farbe & Material Farbe , schwarz, Hinweise WEEE-Reg.-Nr. DE , 40725385, Produktdetails Modellbezeichnung , DCF02BLEU Filter-Kaffeemaschine, Material:Farbe schwarz152,28 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Bonamat Kaffeemaschine 2,20 l Airport Kaffee /Bravilor Bonamat Kaffeemaschine RLX 76 > mit integriertem Heißwassergerät > mit Wasseranschluss > Ausführung für Airpot > ausgestattet mit Digitaldisplay, Tipptasten für unterschiedliche Brühmengen, Entkalkungsanzeige, akustischem Signal bei Brühende, CN2349,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CALVENDO Puzzle Kaffeebohnen und Kaffeepulver | 1000 Teile Lege-Größe 64x48cm Foto-Puzzle für glückliche StundenEin Motiv Aus Dem Kalender 'kaffee Für Ein Außergewöhnliches Genusserlebnis' Von Thomas Siepmann: Kaffee Ist Ein Schwarzes, Koffeinhaltiges Getränk, Das Aus Gerösteten Und Gemahlenen Kaffeebohnen Und Heißem Wasser Zubereitet Wird. Kaffee Kann Sich...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.